


Mobiele facturering inschakelen: Volledige installatiegids
Leer hoe je mobiele facturering inschakelt bij je provider. Stapsgewijze gids om carrier billing in te stellen voor app-aankopen, in-app transacties en digitale...
8 min lezen
Je tikt op ‘koop’ in een spel.
Je tikt op ‘koop’ in een spel. Geen creditcard. Geen banklogin. Het bedrag verschijnt op je volgende telefoonrekening. Dat is mobiel betalen — een betaalmethode die je mobiele carrier tot tussenpersoon maakt tussen jou en een handelaar.
Het wordt ook wel directe carrier facturatie (DCB) of carrier facturatie genoemd. Het concept is eenvoudig: in plaats van geld van een bankrekening of kaart af te halen, wordt het aankoopbedrag toegevoegd aan je maandelijkse postpaid-rekening of afgetrokken van je prepaid saldo. Je carrier int de betaling, houdt een deel in en geeft de rest door aan de handelaar.
Voor digitale bedrijven en affiliate marketeers opent mobiel betalen de deur naar doelgroepen die creditcards nooit bereiken. Voor consumenten verdwijnt de wrijving van het intypen van 16-cijferige kaartnummers op een klein scherm. Maar de methode brengt ook echte kosten, beperkingen en risico’s met zich mee die elke adverteerder, publisher en programmamanager moet begrijpen voordat hij erop vertrouwt.
Mobiel betalen is een betaalmethode waarmee een consument een aankoop rechtstreeks kan laten afrekenen via zijn mobiele telefoonrekening of prepaid saldo, zonder gebruik te maken van een creditcard, betaalkaart of bankrekening. De mobiele netwerkoperator (de carrier) fungeert als facturatie-intermediair: hij authenticeert de gebruiker, keurt de transactie goed en vereffent de gelden met de handelaar.
De technische term is directe carrier facturatie (DCB). Insiders uit de sector gebruiken ook “operator facturatie” en “laden op de telefoonrekening” door elkaar. Alle beschrijven hetzelfde mechanisme: de carrier bezit de klantrelatie en het betalingskanaal, en de handelaar sluit hierop aan via een aggregator of een directe carrier-verbinding.
Deze twee termen worden vaak verward, maar beschrijven fundamenteel verschillende dingen:

Stel geavanceerde tracking in binnen enkele minuten. Geen creditcard vereist.
DCB comprimeert de checkout tot twee of drie stappen. De exacte flow hangt af van de netwerkmogelijkheden van de carrier en de lokale regelgeving.
Dit is de meest gebruikte DCB-methode wereldwijd, toegepast voor abonnementscontent, mobiele games en digitale diensten in Europa en Azië-Pacific.
De pincode creëert een verifieerbare toestemmingsregistratie. Toezichthouders in de EU en verschillende APAC-markten vereisen deze stap expliciet voor aanmeldingen voor abonnementen.
Op netwerken waar de carrier de identiteit van de abonnee op netwerkniveau injecteert — via een header genaamd de MSISDN-forwarder — is geen pincode nodig. De gebruiker tikt eenmaal en de betaling wordt automatisch verwerkt.
Click-to-buy is de dominante flow voor app-store-tegoeden die worden afgehandeld door aggregators zoals Bango en Boku. Het converteert drie tot vijf keer beter dan PIN-gebaseerde flows omdat er geen onderbreking is. Het trekt ook de meeste toezichthoudende aandacht, omdat een gebruiker kan worden belast voordat hij volledig begrijpt wat hij heeft gekocht.
Voor aankopen met een hogere waarde of gereguleerde markten voegen carriers een tweede factor toe. Een OTP (eenmalig wachtwoord) bevestigings-SMS arriveert met de productnaam en prijs. De gebruiker antwoordt “JA” om te bevestigen. Deze dubbele opt-in is gebruikelijk in Italië, Spanje en de landen van de Samenwerkingsraad van de Golf, waar consumentenbeschermingsregels expliciete toestemming voor elke transactie vereisen.
Niet alle mobiele betalingen werken op dezelfde manier. Er bestaan vier verschillende modellen, elk met verschillende technische vereisten, gebruiksscenario’s en regionale acceptatiepatronen.
| Type | Hoe het werkt | Typisch gebruik | Belangrijke markten |
|---|---|---|---|
| Directe carrier facturatie (DCB) | Bedrag toegevoegd aan telefoonrekening; PIN- of click-to-buy-authenticatie | App-winkels, games, streaming, digitale abonnementen | Wereldwijd; sterkst in Europa, APAC, Midden-Oosten |
| Premium SMS-facturatie | Gebruiker verzendt of ontvangt een te factureren SMS; kosten toegevoegd aan rekening | Stemmen, goede doelen, ringtones, wallpapers | Wereldwijd dalend; nog actief in delen van Afrika en Zuid-Azië |
| WAP-facturatie | Apparaat MSISDN automatisch gedetecteerd via mobiele browser; eenkliksbetaling | Mobiele contentportalen, nieuwsabonnementen | Legacy; grotendeels vervangen door DCB |
| Mobiele airtime-overdracht | Prepaid tegoed overgedragen tussen gebruikers als betaling | Peer-to-peer-betalingen in regio’s zonder bankrekeningen | Sub-Sahara Afrika, Zuid-Azië |
DCB is het dominante model van vandaag.
Premium SMS komt in twee vormen: Mobile Originated (MO), waarbij de gebruiker een sms naar een kort nummer stuurt en belast wordt, en Mobile Terminated (MT), waarbij de gebruiker een te factureren bericht ontvangt. Ooit de ruggengraat van mobiele contentmonetisatie, is premium SMS sterk gedaald nu DCB en app-store-facturatie de overname hebben gedaan. Het blijft relevant in markten waar de smartphone-penetratie laag is en SMS nog steeds een primair communicatiekanaal is.
WAP (Wireless Application Protocol) facturatie detecteert automatisch de MSISDN van de gebruiker wanneer hij een mobiel-geoptimaliseerde site bezoekt. Het invoeren van een telefoonnummer is niet nodig. De aankoop wordt voltooid met een enkele klik. WAP-facturatie was populair in het pre-smartphone-tijdperk voor het downloaden van ringtones en wallpapers. De meeste WAP-facturatie-implementaties zijn opgenomen in moderne DCB-flows.
Wees de eerste die op de hoogte is van nieuwe functies en productupdates.
Mobiel betalen domineert in drie commerciële categorieën en een specifieke reeks regio’s waar kaartpenetratie achterblijft bij mobiele telefoonbezit.
Apple, Google, Microsoft en Sony ondersteunen allemaal mobiel betalen als betaalmethode in geselecteerde landen. Op Google Play kunnen gebruikers app-aankopen, in-app-items en abonnementen laten afrekenen via hun telefoonrekening waar hun carrier dit ondersteunt. Sony’s PlayStation Store gebruikt SMS-gebaseerde OTP-verificatie om een mobiel nummer te koppelen voor aankopen. Apple ondersteunt mobiele telefoniefacturatie voor App Store- en iTunes-aankopen in een beperkt aantal regio’s.
Streamingplatforms, datingapps, fitnessabonnementen en nieuws-paywalls gebruiken DCB om abonnees te werven die geen kaarten hebben. Het terugkerende facturatiemechanisme werkt native: de carrier behandelt verlengingskosten volgens hetzelfde schema als de telefoonrekeningcyclus. Voor handelaren betekent dit lagere ongewenste opzeggingen in vergelijking met kaart-gebaseerde facturatie, waar verlopen of geannuleerde kaarten de betalingsketen doorbreken.
Bijna iedereen heeft een telefoon met een simkaart. In Indonesië, Nigeria, India en Egypte vult DCB de kloof. Carriers in deze markten hebben zwaar geïnvesteerd in DCB-infrastructuur omdat ze al de facturatie-relatie bezitten met honderden miljoenen abonnees. Voor digitale handelaren is mobiel betalen in deze regio’s geen nice-to-have — het is het enige betalingskanaal dat de meerderheid van potentiële klanten bereikt.
Mobiel betalen is niet goedkoop. De carrier neemt een aanzienlijk deel van elke transactie voor zijn rekening en aggregators voegen extra kosten toe.
De premie weerspiegelt de rol van de carrier: zij bieden niet alleen betalingsverwerking, maar ook klantauthenticatie, facturatie-infrastructuur, incasso en — in postpaid-scenario’s — kredietrisico.
De meeste handelaren maken geen directe verbinding met carriers. Ze werken via aggregators — bedrijven zoals Boku, Bango, DIMOCO en Fortumo (nu onderdeel van Boku) — die technische integraties onderhouden met tientallen of honderden carriers wereldwijd. Aggregators brengen hun eigen kosten in rekening, hetzij als een vast percentage bovenop het aandeel van de carrier, hetzij als een gemengd tarief dat beide kosten bundelt.
De aggregator verzorgt vereffening, valuta-omrekening, compliance en technisch onderhoud voor carrier-verbindingen.
| Kostenfactor | Mobiel betalen (DCB) | Creditcardverwerking |
|---|---|---|
| Chargeback-risico | Laag (carrier absorbeert de meeste geschillen) | Matig tot hoog |
| Vereffeningstijd | 30–90 dagen typisch | 2–7 dagen |
| Integratiecomplexiteit | Hoog (per carrier, regionaal) | Laag (unified gateway) |
| Bereik van klanten in opkomende markten | Hoog | Laag |
De conclusie: mobiel betalen ruilt hogere transactiekosten per eenheid in voor toegang tot doelgroepen die kaarten niet kunnen bereiken en een checkout-flow die beter converteert op mobiele apparaten.
Affiliate marketeers, publishers en programmamanagers komen mobiel betalen tegen in specifieke, hoogwaardige contexten. Inzicht in hoe het betalingskanaal samenwerkt met affiliate-tracking is essentieel voor iedereen die mobiele betaalaanbiedingen beheert of promoot.
Mobiel betalen is de standaard betaalmethode voor een grote categorie affiliate-aanbiedingen: value-added services (VAS), mobiele contentabonnementen, gaming-tegoeden en digitale proefdiensten. Een affiliate kan bijvoorbeeld een mobiel antivirusabonnement, een wekelijkse horoscoopdienst of een cloudopslagplan promoten — allemaal gefactureerd via DCB.
De typische flow: een gebruiker klikt op een affiliate-link, komt op een mobiel-geoptimaliseerde aanbodpagina, voert zijn telefoonnummer in, bevestigt via PIN en het abonnement begint. De affiliate verdient een commissie — meestal een vaste CPA (cost per acquisition) of een omzetaandeel over de eerste facturatiecyclus.
Het tracken van mobiele betaalconversies vereist carrier-niveau gegevens die standaard webtracking niet kan vastleggen. Het belangrijkste onderdeel van de infrastructuur is MSISDN-doorsturing: de carrier geeft het telefoonnummer van de gebruiker (of een gehashte versie) door aan de betaalpagina van de handelaar. Het affiliate netwerk of trackingplatform koppelt deze identificatie aan het klikrecord om de conversie te attribueren.
Wanneer een carrier een succesvolle betaling bevestigt, vuurt de aggregator een postback-URL af met de transactiegegevens. De affiliate-software registreert de conversie en crediteert de verwijzende publisher.
Mobiel betalen heeft een fundamenteel ander geschillenmodel dan kaartbetalingen. Wanneer een consument een kaartbetaling betwist, start het kaartnetwerk een chargeback — de handelaar verliest het geld en betaalt een boete. Bij mobiel betalen is de carrier de handelaar van record voor de telefoonrekening. De consument dient een klacht in bij de carrier, niet bij de kaartuitgever.
In de praktijk handelen carriers de meeste facturatiegeschillen intern af. Ze kunnen de consument terugbetalen en het bedrag aftrekken van de volgende vereffening met de handelaar — maar het formele chargeback-proces met bijbehorende kosten is zeldzaam. Voor handelaren betekent dit minder chargebacks dan bij kaartbetalingen. Het betekent echter ook minder controle: de carrier beslist over de uitkomst van een geschil en de handelaar heeft beperkte mogelijkheden om hiertegen in te gaan.
Mobile cramming is het plaatsen van ongeautoriseerde kosten van derden op de telefoonrekening van een consument. Het was een significant probleem in het begin van de jaren 2010, toen premium SMS-abonnementen soms werden geactiveerd zonder duidelijke toestemming. De VS
De PIN-flow, OTP-bevestiging en dubbele opt-in mechanismen die eerder zijn beschreven, zijn directe resultaten van deze regelgevende interventies. Handelaars die actief zijn in mobiel betalen moeten controleerbare toestemmingsregistraties bijhouden.
Mobiel betalen is geen universele betaaloplossing. De nadelen zijn aanzienlijk en moeten worden meegewogen in elke beslissing om het te adopteren.
Voor digitale producten met lage marges kan dit DCB economisch onhaalbaar maken.
Deze limieten bestaan om het kredietrisico van de carrier te beperken en te voldoen aan consumentenbeschermingsregels. Mobiel betalen werkt voor microtransacties en middelgrote abonnementen. Het werkt niet voor hoogwaardige digitale goederen of fysieke producten.
Er is geen wereldwijde DCB-standaard. Elke carrier heeft zijn eigen facturatieplatform met verschillende API’s, authenticatie-flows, vereffeningscycli en kostenstructuren. Aggregators abstraheren een deel van deze complexiteit, maar de onderliggende fragmentatie blijft.
Mobiel betalen is ontworpen voor digitale goederen en diensten — apps, games, abonnementen, streaming content en virtuele valuta. Carriers verbieden over het algemeen het gebruik van DCB voor fysieke producten vanwege het hogere risico op bezorgingsgeschillen, retourzendingen en chargebacks. Als uw bedrijf fysieke goederen verkoopt, is mobiel betalen waarschijnlijk geen optie.
Leer hoe het integreren van mobiel betalen uw affiliate marketing conversies kan verhogen en nieuwe doelgroepen kan bereiken.
Leer hoe je mobiele facturering inschakelt bij je provider. Stapsgewijze gids om carrier billing in te stellen voor app-aankopen, in-app transacties en digitale...
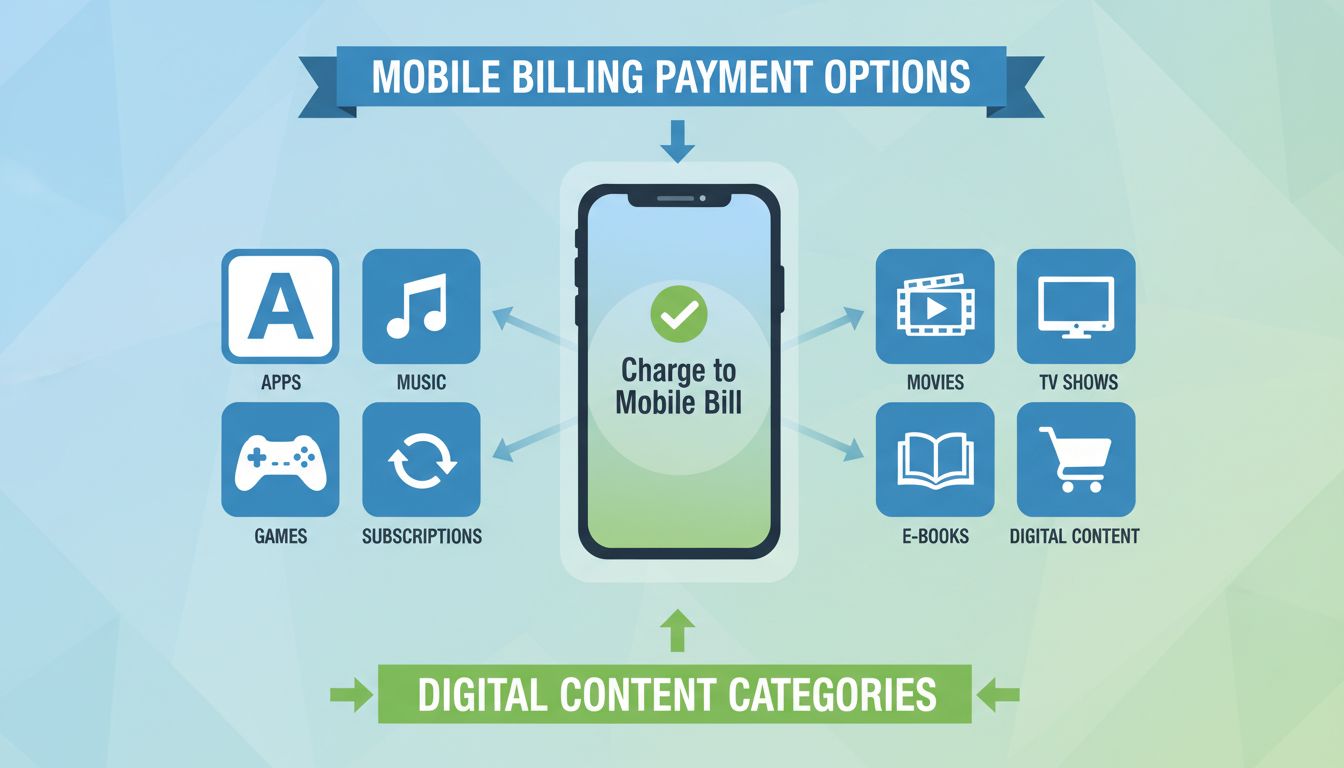
Ontdek wat je kunt aanschaffen met mobiele facturatie in 2025. Leer over apps, abonnementen, digitale content en hoe mobiele operatorfacturatie werkt voor naadl...
Een directe facturatiestroom factureert verzekeraars, werkgevers of vervoerders direct — zonder vooruitbetaling door de klant.
Sluit u aan bij onze gemeenschap van tevreden klanten en bied uitstekende klantenservice met Post Affiliate Pro.


Cookie Toestemming
We gebruiken cookies om uw browse-ervaring te verbeteren en ons verkeer te analyseren. See our privacy policy.